

اگر هر ماه ۱۰ میلیون تومان برای سرمایهگذاری کنار میگذارید، احتمالاً اولین سؤال این است که این پول را کجا ببریم: طلا، بورس، صندوق درآمد ثابت یا ارز دیجیتال؟ پاسخ فقط به این بستگی ندارد که کدام بازار در ماههای گذشته بازده بیشتری داشته است. مهمتر این است که چه زمانی به پول نیاز دارید، […]

اگر هر ماه ۱۰ میلیون تومان برای سرمایهگذاری کنار میگذارید، احتمالاً اولین سؤال این است که این پول را کجا ببریم: طلا، بورس، صندوق درآمد ثابت یا ارز دیجیتال؟ پاسخ فقط به این بستگی ندارد که کدام بازار در ماههای گذشته بازده بیشتری داشته است. مهمتر این است که چه زمانی به پول نیاز دارید، چقدر نوسان را تحمل میکنید و هدف شما از سرمایهگذاری چیست. ممکن است عدد سرمایهتان بزرگتر شود، اما اگر از تورم عقب بماند، قدرت خرید واقعی شما کاهش پیدا کرده باشد.
بنابراین بهترین سرمایهگذاری با ماهانه ۱۰ میلیون تومان برای همه یکسان نیست. برای پولی که ممکن است در آینده نزدیک به آن نیاز داشته باشید، نقدشوندگی و نوسان کم، اهمیت بیشتری دارد؛ اما برای هدفهای چندساله میتوان ترکیبی از داراییهای مختلف را بررسی کرد. در ادامه، گزینههای در دسترس سرمایهگذار ایرانی را مقایسه میکنیم، سراغ هزینهها و ریسکهایی میرویم که معمولاً کمتر دیده میشوند و در نهایت چند نمونه سبد ماهانه میسازیم.
برای سرمایهگذاری با ماهی ۱۰ میلیون تومان از کجا شروع کنیم؟
در این مقاله فرض میکنیم ۱۰ میلیون تومان، مبلغی است که بعد از پرداخت هزینههای ضروری و اقساط برایتان باقی میماند. اگر کل درآمد ماهانه شما فقط همان هزینهها رو پوشش میدهد، قبل از هر چیز باید ببینید واقعاً چه مقدار از آن را میتوانید بدون فشار مالی کنار بگذارید. برنامهای که برای اجرایش مجبور شوید قرض بگیرید، عملاً پایدار نیست.
قبل از اینکه سراغ خرید هر دارایی بروید، سه سؤال ساده را از خودتان بپرسید:
- این پول را چه زمانی ممکن است لازم داشته باشم؟
- اگر ارزش سرمایهام افت کند، تا چه مدت میتوانم برای جبران آن صبر کنم؟
- برای هزینههای پیشبینینشده چقدر پول نقد و در دسترس دارم؟
ترکیب سرمایهگذاری شما باید از همین پاسخها شروع شود. در عمل، افق زمانی و میزان تحمل زیان دو عامل اصلی هستند که تعیین میکنند چه سهمی از پول میتواند وارد داراییهای پرنوسان شود.
ابتدا پشتوانه اضطراری بسازید
ذخیره اضطراری پولی است که برای اتفاقهایی مثل هزینه درمان، تعمیر وسیله ضروری یا قطع موقت درآمد کنار گذاشته میشود. داشتن این پشتوانه یک فایده مهم دارد: اگر بازار در زمان نامناسبی افت کرد، مجبور نمیشوید برای تأمین یک هزینه فوری سرمایهتان را با ضرر بفروشید. به همین دلیل، این پول باید در جایی امن و با دسترسی سریع نگهداری شود.
برای شروع میتوانید معادل هزینههای ضروری یک ماه را کنار بگذارید و بعد، بسته به ثبات درآمد و شرایط شغلی، این ذخیره را به چند ماه افزایش دهید. برای مثال، اگر هزینه ضروری ماهانه شما ۲۰ میلیون تومان باشد، ذخیره سهماهه به ۶۰ میلیون تومان میرسد. با کنار گذاشتن ماهانه ۱۰ میلیون تومان و بدون درنظرگرفتن سود، ساخت چنین ذخیرهای شش ماه زمان میبرد. بهتر است دستکم بخشی از این پول مستقیماً در حساب بانکی قابل برداشت باشد؛ چون فروش واحدهای صندوق و واریز وجه همیشه آنی نیست.
اگر بدهی با هزینه بالا دارید، قبل از سرمایهگذاری نرخ واقعی آن و شرایط تسویه زودهنگام را هم حساب کنید. گاهی پرداخت بدهی، بهدلیل حذف یک هزینه قطعی، منطقیتر از سرمایهگذاری است. اما این قضیه طرف دیگری هم دارد؛ برای مثال، تسویه یک وام کمبهره پیش از موعد سررسید، تصمیم اقتصادی درستی نیست، چون ممکن است تورم بالاتر از رقم سود آن وام باشد.
در اقتصاد امروز ایران، سود اسمی کافی نیست
در اقتصاد ایران، بزرگترشدن عدد سرمایه لزوماً به معنای بیشترشدن قدرت خرید نیست. در گزارش مرداد ۱۴۰۵ مرکز آمار، تورم سالانه ۶۹٫۹ درصد و تورم نقطهبهنقطه ۸۹ درصد اعلام شده است. تورم سالانه میانگین قیمتها را در دو دوره ۱۲ماهه مقایسه میکند و تورم نقطهبهنقطه تغییر سطح قیمتها را نسبت به ماه مشابه سال قبل نشان میدهد. به همین دلیل، برای ارزیابی نتیجه سرمایهگذاری باید علاوه بر سود اسمی، اثر تورم را هم دید.
برای اینکه ببینید سرمایهگذاری واقعاً چقدر به قدرت خرید شما اضافه کرده، باید بازده سرمایهگذاری را با تورم همان دوره مقایسه کنید:
برای مثال، اگر سرمایه شما در یک سال ۳۰ درصد رشد کند اما سطح قیمتها در همان مدت ۵۰ درصد بالا برود، بازده واقعی حدود منفی ۱۳٫۳ درصد خواهد بود. یعنی با وجود سود اسمی، قدرت خرید شما کاهش یافته است. این مثال صرفاً برای توضیح مفهوم است و تورم گذشته، پیشبینی تورم آینده نیست. در سرمایهگذاری ماهانه هم هر واریز مدت متفاوتی در بازار میماند؛ بنابراین نمیتوان همین محاسبه ساده را مستقیماً روی مجموع واریزیها اعمال کرد.
مقایسه روشهای سرمایهگذاری با ماهانه ۱۰ میلیون تومان
جدول زیر قرار نیست بازارها را از بهترین تا بدترین رتبهبندی کند. هدف، مقایسه کاربرد هر گزینه، مهمترین ریسک آن و نکتهای است که برای سرمایهگذاری ماهانه باید در نظر بگیرید. میزان ریسک و بازده هر گزینه هم میتواند با توجه به نوع محصول و شرایط بازار تغییر کند.
| گزینه | کاربرد اصلی | ریسک مهم |
|---|---|---|
| سپرده بانکی | نگهداری بخش کمنوسان سرمایه | عقبماندن از تورم؛ محدودیت برداشت زودهنگام |
| صندوق درآمد ثابت | بخش کمنوسان سبد | تورم، تغییر بازده و تأخیر دسترسی به وجه |
| صندوق طلا | سرمایهگذاری غیرمستقیم در بازار طلای داخلی | افت طلا و ارز؛ فاصله قیمت بازار با NAV |
| طلای فیزیکی | مالکیت مستقیم طلا | اصالت، نگهداری و اختلاف خریدوفروش |
| صندوق سهامی متنوع | سرمایهگذاری بلندمدت در مجموعهای از شرکتها | افت بورس و ریسک اقتصاد و سیاستگذاری |
| ارز یا تتر | پوشش تورم و رفع نیاز ارزی | افت نرخ ارز؛ برای تتر ریسک صادرکننده و دسترسی |
| بیت کوین و سایر ارزهای دیجیتال | بخش پرریسک سبد با پول مازاد | افت شدید، خطر نگهداری و ریسک پلتفرم |
سپرده بانکی و صندوق درآمد ثابت
صندوقهای درآمد ثابت بخش عمده دارایی خود را در سپردههای بانکی و اوراق با درآمد ثابت نگه میدارند و معمولاً نوسان کمتری نسبت به طلا، سهام و ارز دیجیتال دارند. بعضی از این صندوقها سود نقدی دورهای میپردازند و در بعضی دیگر، بازده در قیمت واحدها منعکس میشود. بنابراین دو صندوق با بازده مشابه ممکن است از نظر شیوه دریافت سود، تجربه کاملاً متفاوتی برای سرمایهگذار داشته باشند.
اگر قرار است هر ماه به سرمایهتان اضافه کنید، فقط عدد بازده را نبینید. امکان خرید منظم، هزینه خروج و زمان تسویه وجه هم مهماند. درباره سپرده بانکی نیز شرایط قرارداد، حداقل مانده و جریمه یا تغییر سود در صورت برداشت زودتر از موعد را بررسی کنید. ضمن اینکه عبارت «درآمد ثابت» بهخودیخود به معنای تضمین همیشگی اصل سرمایه و سود نیست؛ هر نوع تضمین باید بهصورت شفاف در شرایط محصول ذکر شده باشد.
یک نکته مهم دیگر، تفاوت «سود ساده» و «بازده مؤثر» است. برای مثال، بازده فرضی ماهانه ۲.۵ درصد، اگر هر ماه دوباره سرمایهگذاری شود، در پایان سال بازده مؤثر حدود ۳۴.۵ درصد میسازد. اما اگر سود هر ماه برداشت شود و اصل سرمایه ثابت بماند، مجموع پرداختی سالانه معادل ۳۰ درصد است. بنابراین هنگام مقایسه نرخهای اعلامی، حتماً ببینید عدد مربوط به چه دورهای است و با چه روشی محاسبه شده است.
صندوق طلا یا طلای فیزیکی
صندوق طلا این امکان را میدهد که بدون درگیرشدن با نگهداری فیزیکی، با مبالغ نسبتاً کوچک در بازار طلا سرمایهگذاری کنید. بااینحال، قیمت معامله واحدهای صندوق همیشه دقیقاً برابر با ارزش خالص دارایی یا NAV نیست. ساعت معاملات، کیفیت بازارگردانی و حتی اختلال سامانه معاملاتی هم میتواند روی خرید، فروش و دسترسی شما به پول اثر بگذارد.
فرض کنید NAV هر واحد ۱۰۰ هزار تومان است، اما واحد صندوق با قیمت ۱۰۵ هزار تومان معامله میشود. در این حالت شما ۵ درصد بالاتر از ارزش خالص دارایی خرید کردهاید. اگر این فاصله بعداً از بین برود و NAV تغییری نکند، حدود ۴.۸ درصد زیان خواهید داشت. البته هنگام مقایسه قیمت تابلو با NAV باید زمان آخرین بهروزرسانی NAV را هم ببینید؛ عددی که با تأخیر بهروزرسانی شده، معیار دقیقی برای تصمیم لحظهای نیست.
طلای فیزیکی وابستگی شما را به سامانههای معاملاتی کمتر میکند، اما در عوض مسئولیت تشخیص اصالت، نگهداری و امنیت آن بر عهده خودتان است. اگر با بودجه محدود خرید میکنید، فقط قیمت فروش را نبینید؛ قیمت نهایی هر گرم و مبلغی را که همان فروشنده حاضر است برای بازخرید بپردازد مقایسه کنید. در قطعات کوچک، اجرت، بستهبندی و فاصله قیمت خرید و فروش میتواند هزینه قابلتوجهی ایجاد کند. طلایی که در یک اپلیکیشن نمایش داده میشود هم تا زمانی که مالکیت، پشتوانه و شرایط تحویل آن را بررسی نکردهاید، نباید معادل طلای فیزیکی در اختیار خودتان فرض شود.
صندوق سهامی
صندوق سهامی پول سرمایهگذاران را در مجموعهای از سهام شرکتها سرمایهگذاری میکند و انتخاب و مدیریت این ترکیب را به مدیر صندوق میسپارد. برای کسی که زمان یا دانش کافی برای تحلیل تکتک شرکتها را ندارد، این روش میتواند سادهتر از خرید مستقیم سهام باشد. بااینحال، مدیریت حرفهای به معنای حذف ریسک زیان نیست.
پول واردشده به صندوق سهامی بهتر است افق چندساله داشته باشد؛ چون بازار سهام میتواند دورههای طولانی افت یا رکود را تجربه کند. در ایران، سودآوری شرکتها علاوه بر فروش و هزینهها، از عواملی مثل نرخ ارز، قیمتگذاری دستوری، مقررات و محدودیتهای انرژی هم اثر میگیرد. بنابراین این استدلال که «تورم بالاست، پس بورس حتماً رشد میکند» برای تصمیمگیری کافی نیست. برای شروع، یک صندوق متنوع و بدون اهرم معمولاً با هدف پسانداز سازگارتر از معامله اعتباری یا تمرکز روی یک صنعت خاص است.
دلار و تتر
اگر بخشی از هزینههای آینده شما ارزی است، نگهداری ارز میتواند بخشی از ریسک افزایش نرخ ارز را پوشش دهد. اما قیمت دلار و تتر همیشه صعودی نیست و صرف نگهداری آنها هم درآمد دورهای ایجاد نمیکند. سرویسهایی که برای تتر سود پرداخت میکنند، در واقع محصول مالی جداگانهای هستند و باید ریسک طرف مقابل، شرایط برداشت و منبع پرداخت سودشان مستقلاً بررسی شود.
تتر علاوه بر نوسان نرخ ارز و هزینه انتقال، ریسک مربوط به صادرکننده را هم دارد. در شرایط رسمی این شرکت، ایران در فهرست حوزههای ممنوع قرار گرفته و امکان مسدودکردن توکنها نیز پیشبینی شده است. این موضوع به معنای مسدودشدن خودکار دارایی همه کاربران ایرانی نیست، اما نشان میدهد انتقال تتر به کیف پول شخصی هم تمام ریسکهای این دارایی را از بین نمیبرد. ۷
بیت کوین و سایر ارزهای دیجیتال
برای سرمایهگذاری در بیت کوین لازم نیست یک واحد کامل بخرید و میتوان کسری از آن را خریداری کرد. برای سرمایهگذار ایرانی، بازده تومانی بیت کوین همزمان از قیمت دلاری آن و نرخ ارز اثر میگیرد. برای مثال، اگر قیمت دلاری بیت کوین ۴۰ درصد کاهش پیدا کند و همزمان نرخ دلار ۳۰ درصد بالا برود، نتیجه نهایی هنوز حدود ۲۲ درصد زیان تومانی است.
اگر افت شدید قیمت میتواند شما را مجبور به فروش کند یا هزینههای ضروری زندگیتان را به خطر بیندازد، سهم ارز دیجیتال در سبد شما حتی میتواند صفر باشد. اگر وارد این بازار میشوید، علاوه بر نوسان قیمت باید هزینه خرید و برداشت، محدودیت خدمات پلتفرم، امنیت حساب و نحوه نگهداری عبارت بازیابی را هم جدی بگیرید. خرید ماهانه میتواند اثر تصمیمهای هیجانی را کمتر کند، اما یک دارایی پرریسک را به دارایی کمریسک تبدیل نمیکند و جای شناخت بازار را نمیگیرد.
خرید ماهانه را چطور انجام دهیم؟
یکی از روشهای رایج برای سرمایهگذاری منظم، خرید پلهای یا DCA است. در این روش، در فاصلههای زمانی مشخص مبلغ ثابتی سرمایهگذاری میکنید. نتیجه ساده است: وقتی قیمت پایینتر باشد، با همان پول واحد بیشتری میخرید و وقتی قیمت بالاتر باشد، واحد کمتری نصیبتان میشود. هدف DCA این نیست که کف بازار را پیدا کند؛ بیشتر کمک میکند تصمیم شما کمتر به هیجان روزانه بازار وابسته باشد. البته این روش هیچ تضمینی برای سوددهی ندارد.
برای مثال، اگر ماه اول با ۱۰ میلیون تومان داراییای را در قیمت ۱۰۰ هزار تومان بخرید، ۱۰۰ واحد دریافت میکنید. ماه دوم، اگر قیمت به ۸۰ هزار تومان برسد، با همان ۱۰ میلیون تومان ۱۲۵ واحد میخرید. در مجموع ۲۲۵ واحد با هزینه ۲۰ میلیون تومان دارید و میانگین قیمت خرید شما حدود ۸۸,۸۸۹ تومان میشود. بااینحال، اگر قیمت بازار همان ۸۰ هزار تومان باقی بماند، سرمایه شما همچنان در زیان است.
وقتی سرمایه شما بهصورت ماهانه ایجاد میشود، لازم نیست چند ماه پول را کنار بگذارید تا شاید بتوانید کف بازار را پیدا کنید. میتوانید یک روز مشخص بعد از دریافت درآمد را برای بررسی سبد و انجام خرید در نظر بگیرید. البته منظمبودن به معنای خرید کورکورانه نیست؛ اگر قیمت یک صندوق فاصله غیرعادی با NAV دارد یا سامانه معاملاتی دچار اختلال است، منطقی است ابتدا شرایط را بررسی کنید. تعداد بیش از حد معاملات هم میتواند کارمزد و هزینههای جانبی را بالا ببرد.
یک برنامه نمونه برای سرمایهگذاری ماهانه با ۱۰ میلیون تومان
در اینجا سه ترکیب را بررسی میکنیم که فقط برای نشاندادن تفاوت سطح ریسک طراحی شدهاند. این ترکیبها فقط نمونه هستند و نباید آنها را نسخه آماده سرمایهگذاری بدانید. فرض بر این است که ذخیره اضطراری را جداگانه ساختهاید. سطح ریسکها نسبی است و مبالغ جدولها بودجه خرید ماهانه پیش از کسر کارمزد را نشان میدهند؛ ترکیب مناسب هر فرد به شرایط مالی، هدف و افق زمانی خودش بستگی دارد.
سرمایهگذاری با ریسک بسیار پایین؛ اولویت با ثبات سرمایه
اگر ممکن است در ماههای آینده به این پول نیاز پیدا کنید یا نمیخواهید نوسان زیادی در ارزش سرمایه ببینید، یک سناریوی بسیار محافظهکارانه میتواند اختصاص کل بودجه ماهانه به صندوق درآمد ثابت کمنوسان باشد. این صندوقها عمدتاً در سپرده و اوراق با درآمد ثابت سرمایهگذاری میکنند و به همین دلیل معمولاً نوسان کمتری از طلا، سهام و بیت کوین دارند.
بااینحال، ریسک بسیار پایین با بدون ریسک بودن فرق دارد. مهمترین خطر این است که بازده صندوق از تورم عقب بماند و قدرت خرید سرمایه کاهش پیدا کند. قبل از انتخاب صندوق، ترکیب داراییها، شرایط ابطال یا فروش و زمان تسویه را بررسی کنید. همچنین پولی که باید در لحظه در دسترس باشد، بهتر است جدا از سرمایهگذاری و در حساب بانکی نگهداری شود.
| دارایی | سهم از بودجه | مبلغ ماهانه |
|---|---|---|
| صندوق درآمد ثابت کمنوسان | ۱۰۰٪ | ۱۰ میلیون تومان |
| طلا | صفر | صفر |
| صندوق سهامی متنوع | صفر | صفر |
| ارز دیجیتال | صفر | صفر |
| جمع | ۱۰۰٪ | ۱۰ میلیون تومان |
سرمایهگذاری با ریسک متوسط؛ ترکیبی از ثبات و فرصت رشد
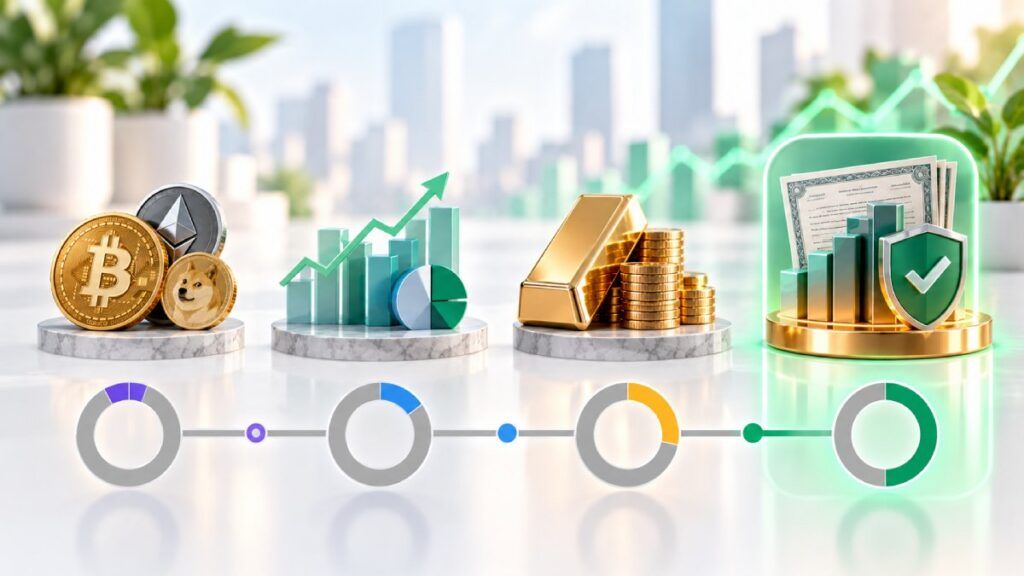
اگر برای این پول افق دستکم سه تا پنجساله دارید و میتوانید افتهای مقطعی را تحمل کنید، میتوان بخشی از بودجه را از داراییهای کمنوسان به داراییهای رشدیتر منتقل کرد. در نمونه زیر، نیمی از بودجه در درآمد ثابت میماند و نیم دیگر میان طلا، سهام و سهم کوچکی از بیت کوین تقسیم میشود. کوچکبودن سهم بیت کوین کمک میکند نوسان شدید آن اثر محدودتری بر کل سبد داشته باشد.
در این مثال، بخش ارز دیجیتال فقط به بیت کوین و بدون استفاده از اهرم اختصاص دارد و صندوق سهامی هم متنوع و بدون اهرم در نظر گرفته شده است. نکته مهم این است که تنوعبخشی، زیان را حذف نمیکند؛ طلا و سهام هم ممکن است در یک دوره همزمان افت کنند. میتوانید هر چند ماه یک بار ترکیب سبد را مرور کنید و واریزیهای جدید را بیشتر به بخشهایی اختصاص دهید که از سهم هدفشان فاصله گرفتهاند.
| دارایی | سهم از بودجه | مبلغ ماهانه |
|---|---|---|
| صندوق درآمد ثابت | ۵۰٪ | ۵ میلیون تومان |
| طلا | ۳۰٪ | ۳ میلیون تومان |
| صندوق سهامی متنوع | ۱۵٪ | ۱ میلیون و ۵۰۰ هزار تومان |
| ارز دیجیتال؛ بیت کوین | ۵٪ | ۵۰۰ هزار تومان |
| جمع | ۱۰۰٪ | ۱۰ میلیون تومان |
سرمایهگذاری با ریسک بالا؛ پذیرش افت سنگین برای فرصت رشد بیشتر
سناریوی پرریسک زمانی معنا پیدا میکند که درآمد نسبتاً باثبات داشته باشید، دستکم پنج سال به این پول نیاز نداشته باشید و بتوانید افت قابلتوجه ارزش سبد را تحمل کنید. در نمونه زیر، مجموع سهم سهام و بیت کوین ۶۰ درصد است؛ بنابراین یک دوره نزولی در این دو بازار میتواند ارزش کل سبد را بهطور محسوسی کاهش دهد، حتی اگر خریدها منظم و ماهانه انجام شوند.
ریسکپذیری بالا هم به این معنا نیست که باید از اهرم استفاده کنید یا سراغ رمزارزهای ناشناخته بروید. در این مثال، بخش ارز دیجیتال همچنان فقط بیت کوین است. نوسان قیمت، امنیت نگهداری و ریسک پلتفرم پابرجاست. برای درک اثر آن بر کل سبد، اگر قیمت بیت کوین در یک سناریوی فرضی ۵۰ درصد افت کند و ارزش سایر داراییها ثابت بماند، همین بخش بهتنهایی حدود ۱۰ درصد از ارزش کل سبد کم میکند.
| دارایی | سهم از بودجه | مبلغ ماهانه |
|---|---|---|
| صندوق درآمد ثابت | ۱۵٪ | ۱ میلیون و ۵۰۰ هزار تومان |
| طلا | ۲۵٪ | ۲ میلیون و ۵۰۰ هزار تومان |
| صندوق سهامی متنوع | ۴۰٪ | ۴ میلیون تومان |
| ارز دیجیتال؛ بیت کوین | ۲۰٪ | ۲ میلیون تومان |
| جمع | ۱۰۰٪ | ۱۰ میلیون تومان |
این سه سبد صرفاً مثال آموزشیاند تا نشان دهند با تغییر سطح ریسک، وزن داراییها چگونه میتواند تغییر کند. بهتر است هیچکدام را بدون بررسی شرایط مالی، افق زمانی و ریسکپذیری خودتان بهعنوان دستورالعمل آماده اجرا نکنید.
ماهی ۱۰ میلیون تومان بعد از ۵ سال چقدر میشود؟
اگر هر ماه دقیقاً ۱۰ میلیون تومان کنار بگذارید، مجموع واریزی شما بعد از یک سال ۱۲۰ میلیون تومان، بعد از سه سال ۳۶۰ میلیون تومان و بعد از پنج سال ۶۰۰ میلیون تومان خواهد بود. اما برای محاسبه ارزش نهایی سرمایه، فقط جمع واریزیها کافی نیست؛ چون پولی که در ماه اول وارد شده، زمان بسیار بیشتری برای رشد داشته است تا پولی که در ماه آخر واریز میشود.
جدول زیر با این فرض محاسبه شده که در پایان هر ماه ۱۰ میلیون تومان واریز میکنید، سرمایه اولیهای ندارید، تمام سود دوباره سرمایهگذاری میشود و بازده در طول دوره یکنواخت است. نرخهای ۲۰، ۳۰ و ۴۰ درصد فقط سناریوی محاسباتی هستند و قرار نیست بازده آینده هیچ بازار یا صندوقی را پیشبینی کنند. اعداد به میلیون تومان و پیش از کسر هزینهها و مالیات احتمالی هستند.
| مدت | مجموع واریزی اصلی | بازده مؤثر سالانه فرضی ۲۰٪ | بازده مؤثر سالانه فرضی ۳۰٪ | بازده مؤثر سالانه فرضی ۴۰٪ |
|---|---|---|---|---|
| یک سال | ۱۲۰ | ۱۳۰.۶ | ۱۳۵.۷ | ۱۴۰.۷ |
| سه سال | ۳۶۰ | ۴۷۵.۵ | ۵۴۱.۵ | ۶۱۳.۳ |
| پنج سال | ۶۰۰ | ۹۷۲.۲ | یک میلیارد و ۲۲۷.۳ میلیون | یک میلیارد و ۵۳۹.۷ میلیون |
اگر مبلغ سرمایهگذاری ماهانه را A، تعداد ماهها را n و نرخ مؤثر ماهانه را i در نظر بگیریم، فرمول ارزش نهایی به شکل زیر است:
در دنیای واقعی، بازده بازارها یکنواخت نیست. ترتیب رشد و افت قیمتها هم روی نتیجه سرمایهگذاری ماهانه اثر میگذارد؛ بنابراین حتی اگر بازده بلندمدت یک بازار در نهایت به یکی از نرخهای بالا برسد، الزاماً ارزش نهایی سرمایه دقیقاً با اعداد جدول برابر نخواهد بود.
یک نکته مهم این است که اعداد جدول، ارزش اسمی پول در آینده را نشان میدهند، نه قدرت خرید امروز آن را. برای مثال، اگر فقط بهصورت فرضی تورم سالانه را در تمام پنج سال ۴۰ درصد در نظر بگیریم، مبلغ ۱,۲۲۷.۳ میلیون تومان در پایان دوره، از نظر قدرت خرید تقریباً معادل ۲۲۸.۲ میلیون تومان امروز است. این مقایسه فقط برای نشاندادن اثر تورم بر مبلغ نهایی است؛ محاسبه دقیق بازده واقعی نیاز دارد خود واریزهای ماهانه هم به قیمت ثابت تبدیل شوند.
اشتباهاتی که نتیجه پسانداز ماهانه را خراب میکنند
- خرج کردن سود در دوره سرمایهسازی: اگر فعلاً به درآمد دورهای نیاز ندارید، برداشت مداوم سود سرعت رشد مرکب را کم میکند. در صندوقهایی که سود نقدی میپردازند، برای سرمایهگذاری دوباره آن ممکن است لازم باشد خودتان خرید جدید انجام دهید یا گزینه مربوط به سرمایهگذاری مجدد را فعال کنید.
- ثابت نگهداشتن مبلغ پسانداز برای چند سال: در محیط تورمی، ارزش واقعی ۱۰ میلیون تومان بهمرور کمتر میشود. اگر درآمدتان افزایش پیدا کرد، بد نیست مبلغ پسانداز را هم دوباره بررسی کنید؛ البته به شرطی که افزایش آن به هزینههای ضروری زندگی فشار وارد نکند.
- تنوع ظاهری: داشتن چند دارایی مختلف همیشه به معنای تنوع واقعی نیست. برای مثال، خرید چند صندوق طلا در کنار سکه و تتر ممکن است همچنان بخش بزرگی از سبد شما را به متغیرهای مشابهی مثل نرخ ارز وابسته نگه دارد. حتی چند صندوق مختلف هم ممکن است ترکیب دارایی بسیار شبیه به هم داشته باشند.
- نادیده گرفتن هزینه خروج: پیش از خرید از خودتان بپرسید اگر همین امروز بخواهم بفروشم، بعد از کارمزد و اختلاف قیمت خرید و فروش دقیقاً چقدر پول و در چه زمانی دریافت میکنم. برای سرمایهگذاریهای ماهانه، همین هزینههای کوچک هم در طول زمان مهم میشوند.
- اعتماد به سود بالا و تضمینی: هرجا با وعده سود غیرعادی و تضمینی روبهرو شدید، منبع درآمد، هویت طرف قرارداد و شرایط برداشت را با دقت بررسی کنید. پرداخت سود در چند دوره اول، بهتنهایی نشانه معتبر بودن یک طرح نیست؛ طرحهای پانزی هم میتوانند تا مدتی از پول کاربران جدید به کاربران قبلی پرداخت کنند.
سوالات متداول
اگر در کوتاهمدت به پولتان نیاز دارید، صندوق درآمد ثابت خوب است، اما اگر دید سرمایهگذاری بلندمدت دارید، بهترین گزینه طلا است. همچنین، میتوانید ترکیبی از این دو را داشته باشید.
رسیدن به ۱۰ میلیون تومان سود ماهانه از سرمایه ۱۰ میلیون نیازمند سرمایهگذاری حرفهای و دانش گسترده در این زمینه است. برای سرمایهگذاران عادی چنین سودی ریسک بالایی دارد.
خرید مستقیم مسکن معمولاً به سرمایه اولیه بسیار بیشتری نیاز دارد، اما پسانداز ماهانه میتواند بخشی از مسیر تأمین آن باشد.
اگر آموزش، ابزار یا مهارتی مشخص بتواند درآمد شما را افزایش دهد، اختصاص بخشی از بودجه به آن میتواند منطقی باشد.
جمعبندی
بهترین سرمایهگذاری با ماهانه ۱۰ میلیون تومان یک پاسخ ثابت ندارد. کسی که ممکن است چند ماه دیگر به پولش نیاز پیدا کند، نمیتواند همان ترکیبی را داشته باشد که فردی با افق پنجساله و تحمل نوسان بالا انتخاب میکند. نقطه شروع، ساخت ذخیره اضطراری و مشخصکردن زمان نیاز به پول است؛ بعد از آن میتوان سهم داراییهای کمنوسان و پرنوسان را متناسب با شرایط شخصی تنظیم کرد.
در اقتصاد تورمی، فقط به عدد سود نگاه نکنید؛ آنچه در نهایت اهمیت دارد، تغییر قدرت خرید شماست. سرمایهگذاری منظم ماهانه میتواند تصمیمگیری را سادهتر و وابستگی به هیجان بازار را کمتر کند، اما هیچ روشی جای شناخت دارایی، توجه به هزینهها و مدیریت ریسک را نمیگیرد.
- دیدگاه های ارسال شده توسط شما، پس از تایید توسط خبریا در وب سایت منتشر خواهد شد
- پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- لطفا از تایپ فینگلیش بپرهیزید. در غیر اینصورت دیدگاه شما منتشر نخواهد شد.